


Факты. В ходе рассмотрения налогового спора по итогам камеральной налоговой проверки суд удовлетворил ходатайство налогоплательщика о приостановлении действия решения инспекции.
После отказа налогоплательщику в удовлетворении иска, недоимка и пени были уплачены им только в части — расчет пеней был произведен налогоплательщиком до момента вступления решения налогового органа в силу.
В отношении остальных пеней налоговый орган направил налогоплательщику требования об уплате, которое и было оспорено в настоящем деле.
Позиция судов. Заявление налогоплательщика было оставлено без удовлетворения.
Верховный Суд РФ не нашел оснований для пересмотра судебных актов, указав с своем определении следующее.
Последствия принятия обеспечительных мер судом
Принятие обеспечительных мер в виде приостановления действия решения инспекции исключает возможность совершения инспекцией любых действий, направленных на взыскание налогов, пени, штрафов, и является юридическим запретом на совершение любых иных действий, основанных на оспариваемом решении.
Предельные сроки выставления требований в случае принятия обеспечительных мер
В случае принятия обеспечительных мер, трехмесячный срок на выставление налогоплательщику требования об уплате суммы пеней, исчисляется после отмены обеспечительных мер.
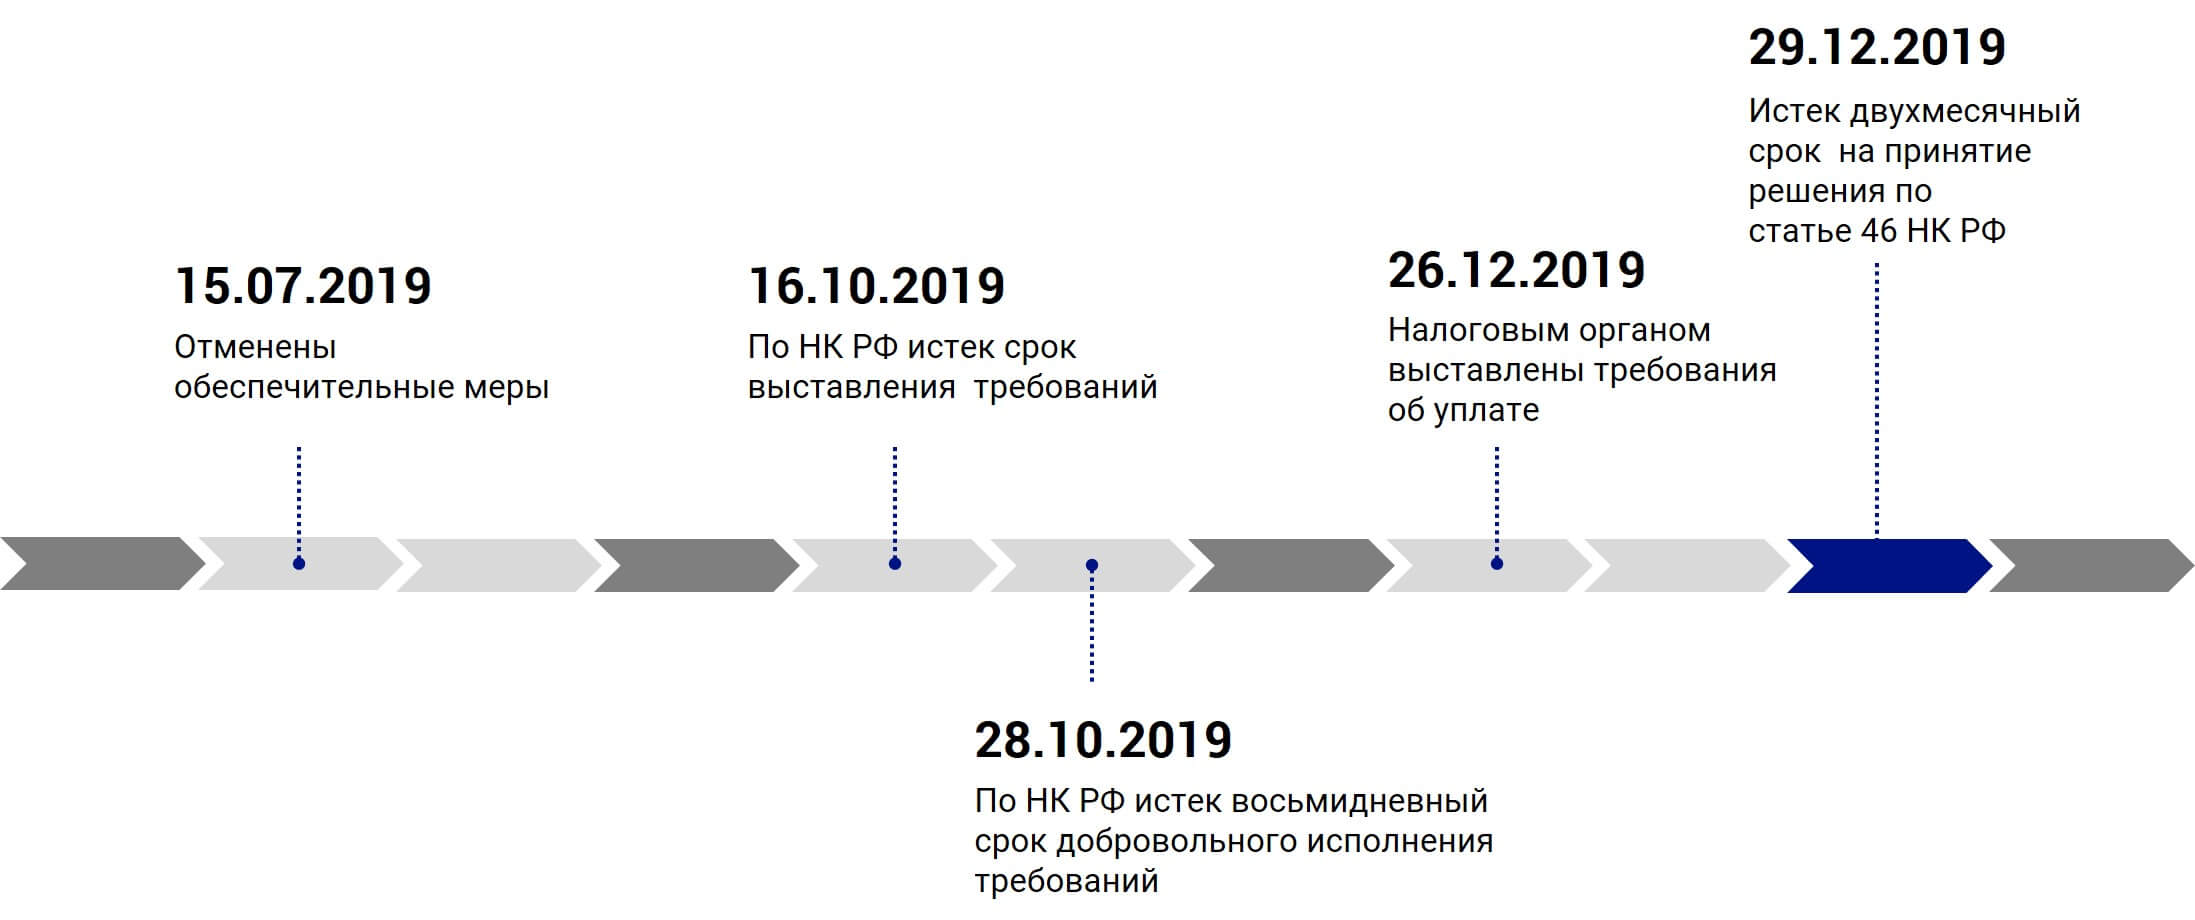
76. В том случае, когда суд, принявший к рассмотрению заявление налогоплательщика о признании недействительным ненормативного правового акта налогового органа, на основании которого предполагается взыскание недоимки, пеней, штрафов, руководствуясь статьей 91 и частью 3 статьи 199 АПК РФ, запретил ответчику принимать меры, направленные на принудительное взыскание оспариваемых сумм, срок, в течение которого действовало соответствующее определение суда, не включается в установленные статьями 46, 47, 70 НК РФ сроки на принятие указанных мер, поскольку в этот период существуют юридические препятствия для осуществления налоговым органом необходимых для взыскания действий.
Начисление пеней в период действия обеспечительных мер
До окончания действия принятых судом обеспечительных мер, инспекция вправе была производить начисление пеней, но не имела права на применение мер принудительного взыскания, первой из которых является направление налогоплательщику требования об уплате недоимки.
Источник: определение Верховного Суда РФ от 21.06.2021 по делу №А53-11524/2020