


- Соотношение статей 46 и 47 НК РФ
- Условия применения статьи 47 НК РФ
- Предмет доказывания при взыскании недоимок
- Последствия нарушения сроков проверки
- Причины нарушения сроков проверки
- Предельный срок взыскания недоимки
- Как считать предельный срок взыскания
- Защита при нарушении предельного срока взыскания недоимки
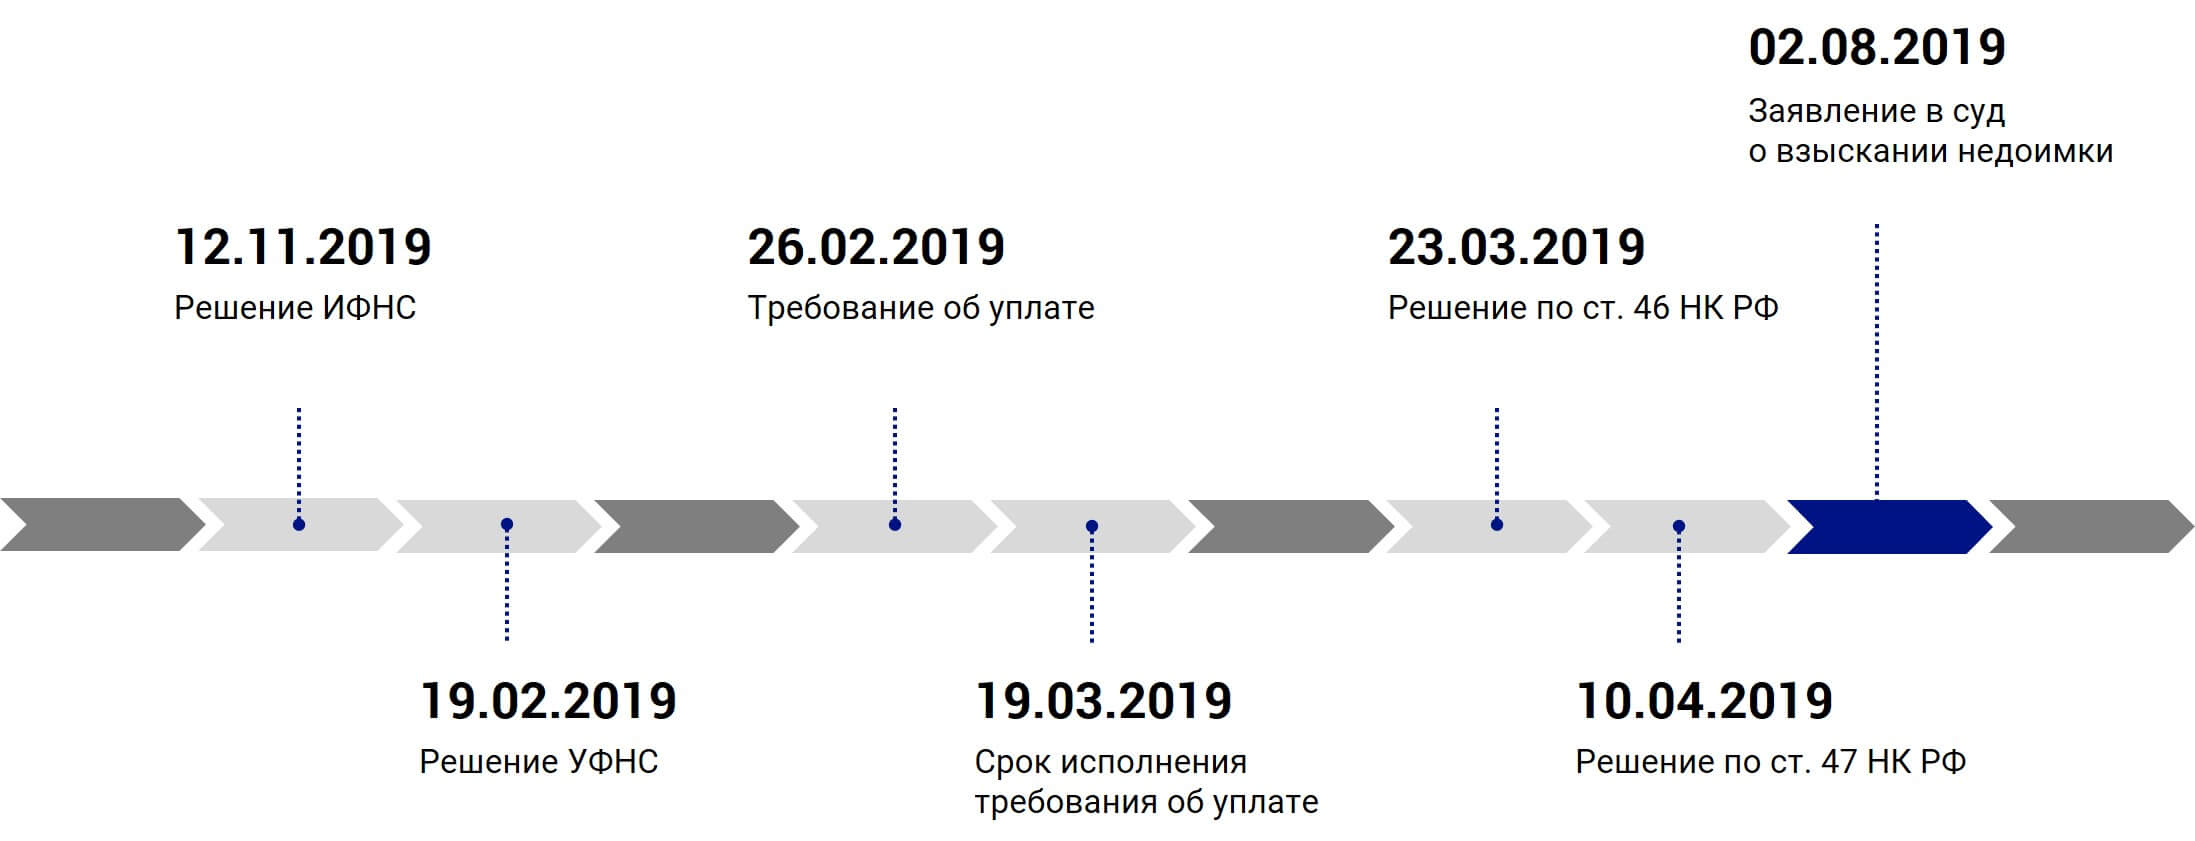
Факты. По результатам камеральной проверки налоговым органом вынесено решение о привлечении к налоговой ответственности. Налогоплательщику направлено требование об уплате, которое исполнено не было. Налоговый орган обратился в суд с заявлением о взыскании долга.
Суд первой инстанции заявление налогового органа удовлетворил: шесть месяцев на обращение в суд (п. 7 ст. 46 НК РФ) необходимо считать после истечения срока исполнения требования – с 20.03.2019. То есть срок истекает 19.09.2019.
Апелляционная инстанция решение первой инстанции отменила: шестимесячный срок необходимо считать исходя из того, как исчисляются сроки по НК РФ если бы налоговый орган их соблюдал. Сроки налоговой проверки были нарушены на 4 мес. Таким образом, срок подачи в суд истек 16.05.2019.
Кассационная инстанция оставила в силе решение суда первой инстанции.
Верховный Суд РФ согласился с позицией судов первой и кассационной инстанции по следующим основаниям.
Соотношение статей 46 и 47 НК РФ
Предусмотренные статьями 46 и 47 НК РФ меры принудительного взыскания налоговой задолженности представляют собой последовательные этапы единого внесудебного порядка взыскания налоговой задолженности, а не самостоятельные, независимые друг от друга процедуры.
Условия применения статьи 47 НК РФ
Решение о взыскании налога за счет имущества налогоплательщика может быть принято налоговым органом при наличии ряда условий:
- предварительного направления налогоплательщику требования об уплате налога,
- неуплаты налогоплательщиком в установленный срок суммы налога,
- вынесения налоговым органом решения о взыскании налога за счет денежных средств на счетах налогоплательщика в течение двух месяцев с момента истечения срока исполнения требования об уплате налога,
- отсутствия на счетах налогоплательщика необходимых денежных средств или отсутствия у налогового органа информации о счетах налогоплательщика.
Предмет доказывания при взыскании недоимок
При проверке соблюдения сроков внесудебного взыскания оценке подлежит своевременность действий налогового органа на стадии исполнения решения, вынесенного по результатам налоговой проверки (после вступления в силу решения и получения реальной возможности его исполнения), которая начинается с выставления требования об уплате налога.
Последствия нарушения сроков проверки
Само по себе нарушение длительности проведения налоговой проверки не может иметь юридического значения для оценки правомерности действий налогового органа на стадии взыскания задолженности.
Иное приводило бы к смешению сроков, относящихся к различным административным процедурам — сроков производства по делу о нарушении законодательства о налогах и сборах, и сроков исполнения решения, принятого по результатам названного производства.
Совершение определенных действий в рамках осуществления мероприятий налогового контроля с нарушением сроков само по себе не лишает налоговый орган права на принятие мер внесудебного взыскания, предусмотренных статьями 46-47 НК РФ, но, во всяком случае, ограничивает возможность взыскания пределами двух лет.
пункт 31 постановления Пленума ВАС РФ от 30.07.2013 №57:
31. Судам надлежит иметь в виду, что несоблюдение налоговым органом при совершении определенных действий в рамках осуществления мероприятий налогового контроля сроков, предусмотренных пунктом 2 статьи 88, пунктом 6 статьи 89, пунктами 1 и 5 статьи 100, пунктами 1, 6, 9 статьи 101, пунктами 1, 6, 10 статьи 101.4, пунктом 3 статьи 140 (в случае подачи апелляционной жалобы), статьей 70 НК РФ, не влечет изменения порядка исчисления сроков на принятие мер по взысканию налога, пеней, штрафа в принудительном порядке, в связи с чем при проверке судом соблюдения налоговым органом сроков осуществления принудительных мер сроки совершения упомянутых действий учитываются в той продолжительности, которая установлена нормами НК РФ.
Причины нарушения сроков проверки
В отличие от процедуры взыскания задолженности, нарушение длительности производства по делу о нарушении законодательства о налогах и сборах может быть обусловлено совокупностью причин, имеющих различный характер:
- объективный (например, не поступление ответов налоговому органу на направленные им запросы иным лицам, позднее поступления ответов от уполномоченных органов других государств в рамках обмена информацией),
- субъективный (необходимость обеспечения реализации прав налогоплательщика, в том числе на ознакомление с материалами налоговой проверки, на подготовку дополнительных возражений и т.п).
Предельный срок взыскания недоимки
Начиная с 02.09.2010, в статье 47 НК РФ установлен двухлетний предельный срок судебного взыскания задолженности, применяемый при утрате налоговым органом возможности внесудебного взыскания.
По истечении названного предельного срока налоговый орган, утративший возможность принятия собственных решений (постановлений) о взыскании задолженности, также утрачивает и право на обращение с соответствующим требованием в суд.
Как считать предельный срок взыскания
Предельный двухлетний срок исчисляется с момента истечения срока добровольного исполнения обязанности по уплате, указанного в требовании, и поглощает иные предусмотренные статьями 46-47 НК РФ сроки.
Защита при нарушении предельного срока взыскания недоимки
Возражения налогоплательщика относительно нарушения длительности проведения налоговой проверки могут быть заявлены:
- при рассмотрении предъявленного к нему в судебном порядке требования о взыскании задолженности, или
- при оспаривании налогоплательщиком выставленного налоговым органом требования об уплате налога, или
- при оспаривании решений (постановлений), принятых налоговым органом в рамках внесудебного взыскания задолженности.
Источник: определение СКЭС Верховного Суда РФ от 05.07.2021 по делу №А21-10479/2019